Notre avis sur Dimpl : le financement de facture avec l'assurance impayés incluse
Ce qui m'a fait regarder Dimpl de près, c'est la partie que personne n'aime : la relance. Financer une facture, beaucoup savent le faire. Prendre en charge le fait d'aller chercher l'argent chez un client qui traîne, et assumer la perte s'il ne paie jamais, c'est plus rare.
Je n'ai pas soumis de facture chez eux. J'ai lu leur page tarifs et leurs conditions d'entrée, relevées en septembre 2026, et j'ai regardé ce que ça implique pour quelqu'un qui démarre.
Et c'est là que ça se complique : Dimpl demande deux bilans récents à l'inscription. Si tu as créé ta boîte il y a huit mois, la porte est fermée. Si tu as deux ou trois ans d'activité et que le recouvrement te coûte des heures chaque mois, là tu es pile dans la cible.
Voici le détail.
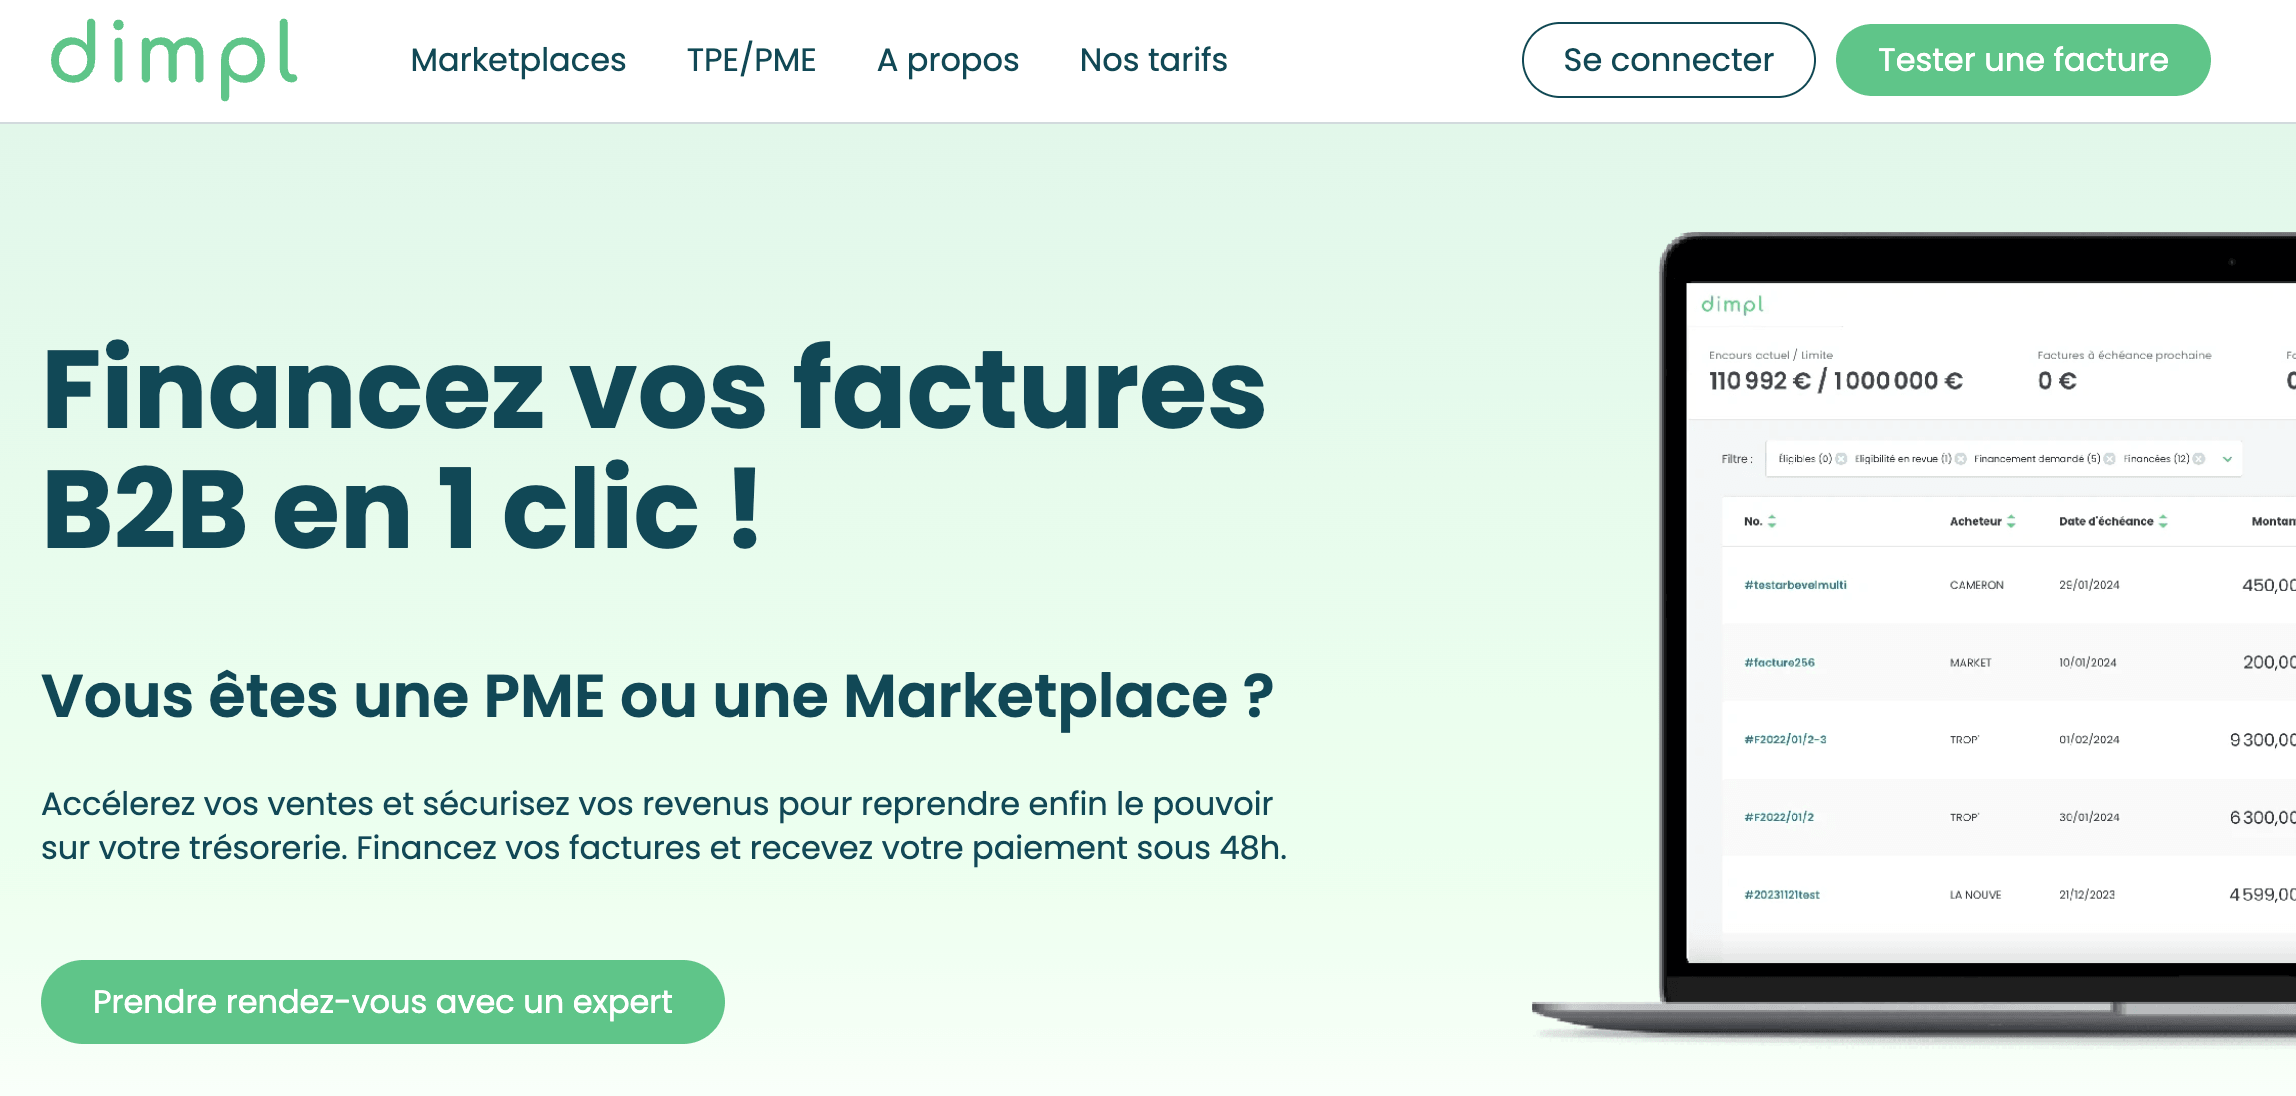
Ce que c'est :
Dimpl est une plateforme française qui finance tes factures clients et gère la relance à ta place. Tu déposes une facture, tu reçois le cash, et c'est Dimpl qui va chercher le paiement auprès de ton client.
La différence par rapport à un financeur pur, c'est que l'assurance impayés est incluse dans le tarif. Si ton client ne paie jamais, c'est Dimpl qui porte la perte, pas toi. C'est un modèle plus proche de l'affacturage complet que d'une simple avance de trésorerie.
Ce qui fonctionne :
Le tarif est un seul chiffre
- 0,05 % de frais par jour financé, avec un minimum de 2 % sur les 30 premiers jours.
- Pas de frais de dossier, pas d'abonnement, pas de frais de relance.
- Tu peux calculer le coût d'une opération sans appeler un commercial.
Le risque d'impayé change de camp
- L'assurance impayés est comprise, Dimpl assume le défaut de paiement.
- Pour une jeune structure, c'est la différence entre un retard gênant et un trou dans le mur.
La relance est prise en charge par un humain
- Relances personnalisées menées par un juriste dédié, sans surcoût.
- Ça t'enlève la partie la plus inconfortable de la relation client.
- Compte gratuit avec utilisateurs illimités et un interlocuteur attitré.
Ce qui ne fonctionne pas :
Deux bilans exigés à l'entrée
- L'onboarding demande deux bilans récents, trois relevés bancaires et une pièce d'identité du dirigeant.
- C'est rédhibitoire pour une entreprise de moins de deux ans, donc pour une bonne partie des lecteurs de DMH.
Le minimum de 2 % pénalise les factures courtes
- Une facture financée 10 jours coûte quand même 2 %, soit l'équivalent de 40 jours.
- Sur des échéances courtes, un acteur au prorata strict revient moins cher.
Un rendez-vous obligatoire pour ouvrir
- Un échange de 15 minutes avec un expert est prévu dans le parcours d'inscription.
- Ce n'est pas du self-service immédiat comme chez certains concurrents.
Montants non publiés
- Ni plancher ni plafond de financement annoncés sur la page tarifs.
Tuto vidéo Dimpl :
Tarifs :
- 0,05 % par jour financé : tarif unique annoncé par l'éditeur.
- Minimum de 2 % sur les 30 premiers jours : plancher appliqué quelle que soit la durée réelle.
- Frais de dossier, abonnement et relance : 0 €.
- Assurance impayés incluse dans le tarif, sans ligne supplémentaire.
Verdict :
Ça a du sens si :
- tu as au moins deux bilans à présenter
- tes clients paient à 45 ou 60 jours et tu passes du temps à relancer
- un impayé mettrait ta trésorerie en danger et tu veux transférer ce risque
- tu préfères un tarif unique lisible à une grille à tiroirs
Ça n'a pas de sens si :
- tu viens de créer ta société et tu n'as pas deux bilans
- tes factures sont payées en moins de 30 jours, le plancher de 2 % te coûte cher
- tu veux gérer la relation client toi-même de bout en bout